На шляху до фінансової стабільності корисно розуміти, на якому рівні ви зараз і який крок логічний далі. Нижче — п'ять поширених фінансових рівнів.
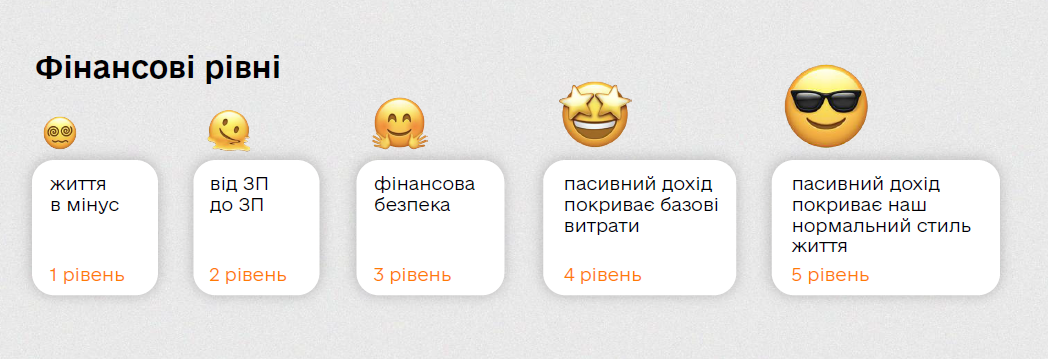
П'ять фінансових рівнів
- Рівень 1 — «життя в мінус» — витрати перевищують доходи: кредити, розстрочки, покупки поза межами доходу. Ресурсами поки важко керувати системно.
- Рівень 2 — «від зарплати до зарплати» — увесь дохід витрачається щомісяця, заощаджень немає, але ви вже не користуєтеся «токсичними» кредитами.
- Рівень 3 — фінансова безпека — витрати менші за доходи; є резерв (подушка) на 3–6 місяців базових витрат: оренда, комуналка, їжа, транспорт. Резерв — на непередбачувані події: хвороба, втрата роботи, ремонт авто.
- Рівень 4 — пасивний дохід покриває базові витрати — резерв сформовано; є інвестиції, дохід з яких покриває оренду, комуналку, транспорт і їжу.
- Рівень 5 — пасивний дохід покриває звичний стиль життя — навіть без активної роботи інвестиції забезпечують рівень витрат, до якого ви звикли.
Чому важливо не перестрибувати рівні
Часто люди в боргах шукають швидкий прибуток від інвестування — і лише поглиблюють проблему. Приклад 1. Ви ще не навчилися керувати грошима, інколи робите емоційні покупки в кредит, але вже почали формувати подушку. Є ризик витратити резерв не на екстрену ситуацію, а на необов'язкову покупку. Приклад 2. Ви живете від зарплати до зарплати, без подушки, але вже інвестуєте. Ламається авто — доходу не вистачає, доводиться продавати активи. Ціни коливаються: якщо актив — орендна нерухомість, а продаж доводиться робити в кризу, збитки можуть бути суттєвими. Дослідження показують: найкращі довгострокові результати в тих, хто послідовно і дисципліновано рухається до цілі, не пропускаючи кроки. Примітка: матеріал має освітній характер і не є індивідуальною фінансовою рекомендацією.